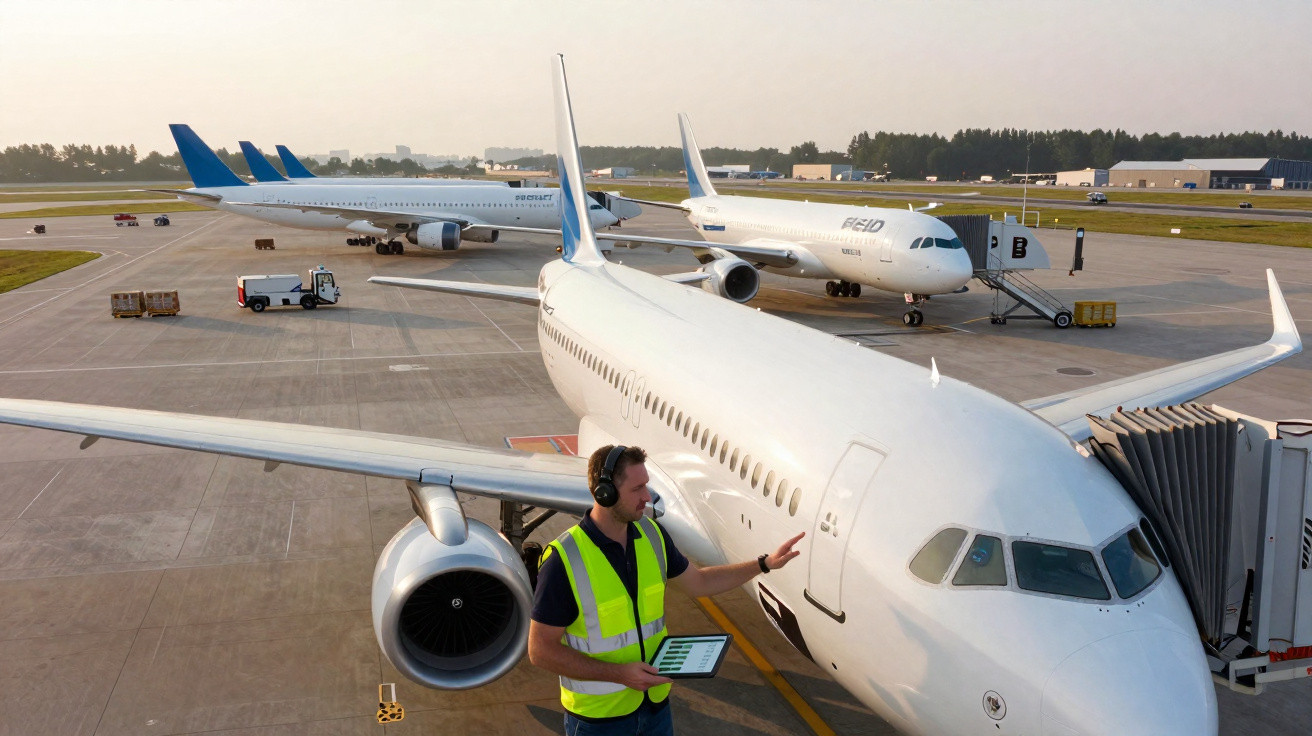
La demande est restée soutenue tant pour les flottes court-courriers que long-courriers, tandis qu’Airbus a augmenté sa production malgré les tensions d’approvisionnement. Les chiffres dressent désormais le bilan d’une année qui a mis l’appareil industriel sous pression tout en le faisant progresser.
Commandes, carnet et nette orientation vers les gros-porteurs
En 2024, Airbus a enregistré 878 commandes brutes, soit 826 commandes nettes après annulations. Les gros-porteurs ont particulièrement retenu l’attention. Les clients ont commandé 82 A330 et 142 A350, illustrant le retour de la confiance dans les réseaux long-courriers. Cette évolution compte à la fois pour les marges et pour la souplesse des flottes, alors que le trafic se diversifie au-delà des grandes liaisons structurantes.
« Airbus a terminé 2024 avec un carnet de commandes de 8 658 avions, assurant l’activité des chaînes d’assemblage pendant des années et réservant des créneaux de livraison que de nombreuses compagnies considèrent désormais comme rares. »
Un tel niveau de commandes nettes maintient Airbus dans une position dominante sur le segment des monocouloirs, tout en redynamisant son portefeuille de bicouloirs. Les compagnies aériennes qui avaient reporté le renouvellement de leurs appareils long-courriers durant la pandémie ont repris leurs projets. L’augmentation des capacités sur les liaisons transatlantiques et asiatiques, ainsi que l’intégration du fret aux flottes passagers, ont soutenu la dynamique des familles A330neo et A350.
Les livraisons par famille confirment la vigueur des monocouloirs
Airbus a livré 766 avions commerciaux à 86 clients en 2024, contre 735 un an plus tôt. Les chaînes de monocouloirs ont assuré l’essentiel de la performance, comme le montrent clairement les volumes.
| Famille | Livraisons 2024 | Livraisons 2023 |
|---|---|---|
| Famille A220 | 75 | 68 |
| Famille A320 | 602 | 571 |
| Famille A330 | 32 | 32 |
| Famille A350 | 57 | 64 |
| Total | 766 | 735 |
Les A220 et A320 en tête
Les familles A220 et A320 ont toutes deux progressé par rapport à 2023, avec respectivement 75 et 602 livraisons. Les transporteurs à bas coûts ont continué d’intégrer des A321neo à forte densité. De leur côté, les compagnies traditionnelles se sont appuyées sur les capacités de rayon d’action des A321LR et XLR afin d’adapter leurs capacités sur des liaisons longues à faible densité. Ces choix abaissent les coûts par rotation, préservent de bons coefficients de remplissage et permettent d’ouvrir des liaisons entre villes secondaires que les gros-porteurs ne peuvent exploiter efficacement.
Du côté des gros-porteurs, les livraisons d’A330 sont restées stables. Les remises d’A350 ont reculé à 57, un mouvement lié au séquencement des créneaux et aux calendriers de finition plutôt qu’à une faiblesse de la demande. Le carnet de commandes laisse entrevoir une cadence A350 plus solide à venir, à mesure que de nouveaux clients rejoignent le programme.
« Les monocouloirs ont apporté les volumes ; les gros-porteurs ont donné le cap en matière de rendement et de stratégie de renouvellement des flottes. »
Les étapes marquantes de 2024
- Première livraison à un client de l’A321XLR, qui étend les capacités des monocouloirs aux missions transcontinentales et à certaines liaisons transocéaniques.
- Premières livraisons d’A330neo et d’A350 à de nouveaux exploitants dans de nouvelles régions, élargissant la base installée ainsi que le réseau de soutien.
Ces avancées ont une portée opérationnelle. Le rayon d’action du XLR permet d’expérimenter de nouveaux réseaux sans devoir engager un bicouloir, tandis que l’arrivée de nouveaux opérateurs de gros-porteurs limite le risque de concentration et accroît la standardisation des pièces entre davantage de plateformes.
Ce que les chiffres révèlent du marché
Les compagnies recherchent toujours des réductions de consommation de carburant et une grande modularité de capacité. C’est ce qui explique la domination de la famille A321. Cela explique également le regain de l’A330neo et l’attrait constant de l’A350 pour la croissance et le remplacement des flottes long-courriers. Les coûts de financement sont peut-être plus élevés qu’il y a trois ans, mais les capacités restent limitées et les créneaux de livraison ont une véritable valeur de rareté. Les transporteurs sécurisent dès maintenant leurs futures capacités afin de protéger leurs programmes de vols ultérieurs.
Un carnet supérieur à 8 600 avions assure une visibilité sur les livraisons bien au-delà du milieu de la décennie. Confrontés à des taux de placement élevés et à une disponibilité réduite des créneaux, les loueurs continuent de jouer un rôle d’amortisseur pour les compagnies ayant besoin de capacités à court terme. Cette dynamique favorise la discipline tarifaire des constructeurs et stabilise les plans de production, même lorsque certaines campagnes commerciales prennent du retard.
Au cœur du défi de production Airbus
Augmenter les cadences ne se fait pas d’un simple geste. Les moteurs, les équipements de cabine et l’avionique restent les principaux éléments limitants. La famille A320 vise des cadences mensuelles plus élevées, mais chaque hausse exige une synchronisation des fournisseurs, une main-d’œuvre formée et des capacités de certification suffisantes. La chaîne A220 poursuit sa montée en maturité à mesure que la base de fournisseurs augmente ses capacités et que les économies unitaires s’améliorent avec les volumes.
L’assemblage des gros-porteurs a suivi sa propre cadence en 2024. Les personnalisations de cabine se sont révélées plus poussées, et certaines remises ont été décalées lorsque les compagnies finalisaient leurs spécifications. Cette situation s’est reflétée dans les volumes de l’A350. La demande, telle que l’indiquent les commandes nettes, annonce des perspectives plus favorables pour 2025–2026.
Les éléments à surveiller en 2025
Airbus publiera ses résultats financiers annuels le 20 février 2025. Les investisseurs attendront des indications sur les cadences de production, la conversion de trésorerie et la répartition entre monocouloirs et gros-porteurs. L’attention se portera aussi sur la résilience industrielle : renforcement de la formation des effectifs, recours à des sources alternatives pour les pièces et outils numériques destinés à réduire les travaux réalisés hors séquence.
- Chaîne d’approvisionnement : les progrès concernant les délais des moteurs et des cabines détermineront le plafond des livraisons.
- Programme de certification : développement progressif des liaisons opérées en A321XLR et éventuels packs de performance pour les gros-porteurs.
- Qualité des commandes : transformation des options et des lettres d’intention en engagements fermes.
- Après-vente : recettes de services à mesure que les flottes récentes entreront dans les grandes visites de maintenance plus tard dans la décennie.
Comment les compagnies pourraient employer ces capacités
Il faut s’attendre à davantage de déploiements d’A321LR/XLR sur des liaisons moyen-courriers de six à huit heures. Parmi les exemples figurent les liaisons entre villes européennes secondaires et portes d’entrée de la côte Est des États-Unis, ou entre l’Asie du Sud-Est et des destinations secondaires d’Asie du Nord. Ces missions requièrent de l’autonomie et du volume de fret, mais pas la capacité en sièges d’un bicouloir. Pour le long-courrier, les versions allégées de l’A350 conviennent aux lignes à forte proportion de classes premium, où la fiabilité et la consommation de carburant déterminent le rendement.
Éléments de contexte pour interpréter les chiffres
Les commandes nettes diffèrent des commandes brutes car elles déduisent les annulations et certains ajustements comptables. Un ratio élevé entre commandes nettes et brutes traduit une demande plus durable et moins de volatilité dans le carnet de commandes. La taille du carnet ne raconte qu’une partie de l’histoire : le calendrier des livraisons et la crédibilité des cadences mensuelles comptent tout autant pour les planificateurs des compagnies et les loueurs préparant leurs plans de flotte.
Les 766 avions livrés représentent environ deux appareils par jour sur l’ensemble de l’année. Chaque remise implique des centaines d’étapes chez les fournisseurs, des dizaines de contrôles réglementaires et des cycles de formation pour les équipages et les équipes de maintenance. Les retards peuvent se propager en cascade. C’est pourquoi les clients demandent une gestion transparente des créneaux et pourquoi les constructeurs annoncent des augmentations de cadence graduelles plutôt que des bonds spectaculaires.
Risques et facteurs compensatoires
Les risques comprennent les pénuries de pièces, le manque de main-d’œuvre qualifiée et les restrictions géopolitiques affectant les itinéraires et l’utilisation des avions. Parmi les éléments compensatoires figurent une clientèle diversifiée, la hausse des revenus de services et les technologies qui réduisent la durée du cycle d’assemblage final. Si les goulets d’étranglement liés aux visites en atelier des moteurs se desserrent et que les aménagements intérieurs progressent plus vite, le mix de livraisons pourrait augmenter à la fois pour les monocouloirs et les gros-porteurs au second semestre 2025.
Commentaires
Aucun commentaire pour le moment. Soyez le premier!
Laisser un commentaire