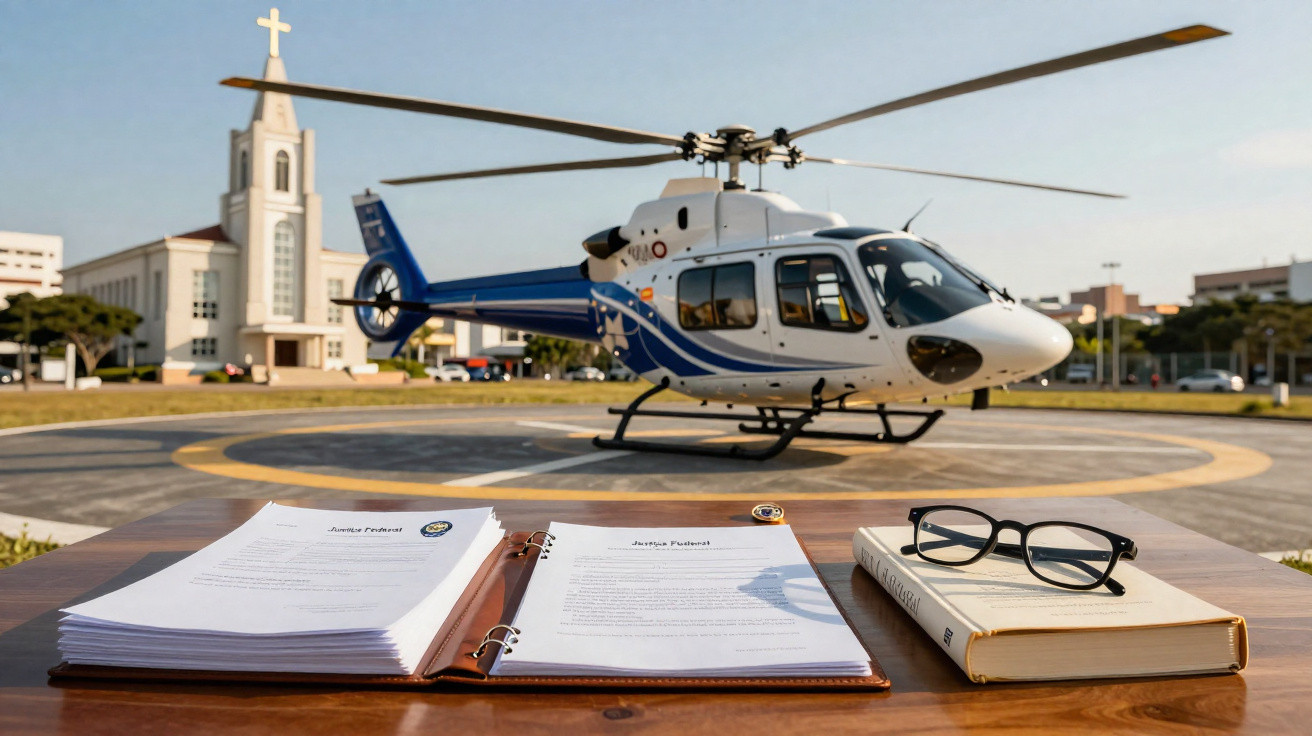
La justice fédérale a donné raison à l’Église universelle du Royaume de Dieu dans un litige portant sur l’imposition due lors de l’importation d’un hélicoptère Bell 429.
Hélicoptère Bell 429 : une importation au cœur du litige
Construit en 2025 et immatriculé PS-MLJ, l’appareil peut accueillir jusqu’à sept passagers, en plus du pilote. Dans sa configuration la plus complète, cet hélicoptère bimoteur est commercialisé à 7 millions de dollars américains (36 millions de R$). Son autorisation d’importation a été délivrée par l’Agence nationale de l’aviation civile (ANAC) en février. Il vole au Brésil depuis le début du mois de mars, essentiellement sur des trajets de trente minutes au maximum dans l’agglomération de São Paulo.
Dans cette procédure, l’institution religieuse demandait la reconnaissance de l’immunité fiscale prévue par la Constitution fédérale, ainsi que l’annulation des dettes liées à l’IPI, l’Impôt sur les produits industrialisés, réclamé par l’Union fédérale à la suite de l’importation de l’aéronef.
D’après l’Église universelle, l’hélicoptère sert à des activités directement rattachées à sa mission religieuse, notamment au transport de ministres pour la célébration des cultes, la participation à des évènements et des déplacements missionnaires. L’organisation affirme que ces voyages sont indispensables à la diffusion de ses activités religieuses et à la conduite d’actions d’évangélisation.
L’immunité fiscale invoquée par l’Église universelle du Royaume de Dieu
La Constitution accorde une immunité fiscale aux organisations religieuses lorsque leurs biens et leurs ressources sont affectés à leurs missions essentielles. En s’appuyant sur cette disposition, l’Église estimait qu’il revenait à l’Union fédérale d’établir une éventuelle utilisation de l’aéronef à des fins autres que ses activités religieuses.
L’affaire est soumise au secret judiciaire. Dans son jugement, la juge Rosana Ferri, de la 24e chambre civile fédérale de São Paulo, a relevé que l’Union fédérale avait elle-même fini par accepter le bien-fondé de la demande d’annulation de l’imposition, ce qui a contribué à une issue favorable à l’institution.
L’immunité fiscale dont bénéficient les organisations religieuses constitue un dispositif destiné à protéger la liberté de croyance et de culte. Concrètement, elle écarte l’application de certains impôts sur les patrimoines, revenus et services liés aux activités essentielles de ces organisations.
Un débat élargi sur les avantages fiscaux des églises
Cette décision intervient alors que les discussions sur l’étendue de cet avantage constitutionnel s’intensifient. En 2023, la justice de Rio de Janeiro avait, par exemple, rejeté une demande comparable présentée par l’Église internationale de la Grâce de Dieu, fondée par RR Soares. L’institution cherchait alors à faire annuler un redressement fiscal d’environ 76 000 R$ concernant l’importation de pièces de maintenance destinées à son aéronef, un Beechcraft King Air 350 immatriculé PR-DAH.
Dans ce dossier, l’Église soutenait que l’avion servait aux déplacements de pasteurs à travers le pays pour des activités d’évangélisation et de diffusion de la foi chrétienne. La justice avait toutefois retenu une lecture restrictive du texte constitutionnel alors en vigueur, considérant que l’immunité ne couvrait que les « temples de tout culte », une notion associée au lieu physique consacré aux célébrations religieuses.
Toujours en 2023, après des décisions judiciaires ayant restreint la portée de cet avantage, le Congrès national a approuvé une modification constitutionnelle élargissant le libellé de la règle. Le texte inclut désormais expressément les « entités religieuses et temples de tout culte, y compris leurs organisations d’assistance et de bienfaisance », étendant ainsi la protection fiscale qui existait auparavant.
Plus récemment, la Chambre des députés a adopté une proposition d’amendement à la Constitution (PEC) visant à élargir davantage l’immunité fiscale applicable aux églises. Ce texte, qui doit encore être examiné par le Sénat fédéral, pourrait réduire sensiblement l’imposition des biens, des services et de la consommation associés aux activités de ces institutions.
Le sujet a également des conséquences sur les finances publiques. Une étude du Centre d’étude sur la religion et les politiques publiques (Cerp), rattaché à l’USP, a estimé que l’immunité fiscale accordée aux organisations religieuses avait représenté un manque à gagner fiscal d’environ 2,6 milliards de R$ en 2013.
Commentaires
Aucun commentaire pour le moment. Soyez le premier!
Laisser un commentaire